
Stačí okamžik nepozornosti nebo zvíře, které se nečekaně objeví před autem, a běžná cesta se může změnit v hodně drahou záležitost. Přestože má řidič zaplacené povinné ručení, po střetu se srnou nebo divokým prasetem může zjistit, že mu pojišťovna opravu vlastního auta vůbec nezaplatí. Základní povinné ručení totiž takové škody nepokrývá.
A zdaleka nejde o výjimečnou situaci. Analýza nově sjednaných pojistných smluv od začátku letošního roku ukazuje, že krytí střetu se zvěří obsahuje 67 % sledovaných povinných ručení, a to včetně kombinovaných balíčků. Zbývající třetina tuto ochranu nemá. Dalším problémem je, že i řada pojištěných motoristů má sjednaný tak nízký limit, že jim při vážnějším poškození auta nebude stačit.
Podzim přitom patří k obdobím, kdy je potřeba se zvěří na silnicích počítat ještě více než obvykle. Dříve se stmívá, rána bývají mlhavá a řidiči častěji cestují za zhoršené viditelnosti. Další změna přijde v neděli 25. října 2026, kdy skončí letní čas. Po posunutí hodin zpět se začne podle hodinek stmívat o hodinu dříve, což se dotkne především lidí vracejících se odpoledne z práce.
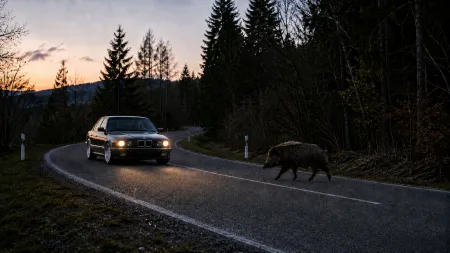
Dřívější policejní statistiky ukazovaly, že 57 % střetů se zvěří se odehrává v noci a dalších 13 % za svítání nebo soumraku. Rozsah problému potvrzují také novější údaje Centra dopravního výzkumu. Od října 2025 do března 2026 bylo v Česku evidováno 18 112 těchto událostí. Vyšší počet záznamů souvisí také s rozšířením metodiky o údaje z tísňové linky 158. Celkově se na českých silnicích každoročně stává více než 30 tisíc střetů se zvěří.
Zvýšené podzimní riziko potvrzují i další pojistné statistiky. Jedna z velkých tuzemských pojišťoven za poslední tři roky evidovala v říjnu v průměru 500 škod způsobených střetem se zvěří. Právě říjen je v jejích záznamech nejrizikovějším měsícem.
TIP: Než zaplatíte další pojistku, podívejte se, jestli stejné auto nejde pojistit levněji.
Chci zjistit levnější cenu autopojištění →
Připojištění stojí v průměru necelou tisícovku navíc. Jenže samotné sjednání nemusí stačit
Možnost připojistit střet se zvěří přitom řidiči mají i bez klasického havarijního pojištění. Pokud jejich povinné ručení takovou ochranu automaticky neobsahuje, mohou si ji přidat samostatně. Právě u těchto smluv si ji podle analýzy sjednalo 59 % zákazníků.
Jiná situace je u havarijního pojištění, kde bývá ochrana před střetem se zvěří součástí sjednaného rozsahu. Mezi sledovanými havarijními pojistkami ji obsahovalo 97 % smluv.
Rozdíl v roční ceně povinného ručení s krytím střetu se zvěří a bez něj dosahoval v analyzovaných smlouvách v průměru 981 korun. To ovšem není jednotná cena, za kterou si každý řidič může takové připojištění pořídit. Výsledná částka závisí na konkrétní nabídce a jejích podmínkách.
Ještě důležitější než samotná cena je ale limit pojistného plnění. Ten určuje, kolik může pojišťovna při škodě maximálně vyplatit. A právě tady odhalila analýza poměrně zásadní problém. Polovina sledovaných klientů má pro střet se zvěří sjednané krytí pouze do 20 tisíc korun. Dalších 20 % má limit 50 tisíc korun a přibližně 18 % klientů dosáhne maximálně na 100 tisíc korun.
Takové částky přitom nemusí odpovídat skutečným nákladům na opravu. Dřívější údaje o škodách po střetu se zvěří se pohybovaly kolem 50 tisíc korun. Novější statistiky Generali České pojišťovny za období od října 2025 do března 2026 už uvádějí průměrnou škodu přesahující 53 tisíc korun.
Pokud tedy řidič při střetu se zvěří způsobí na svém autě škodu za 60 tisíc korun, ale má sjednaný limit pouze 20 tisíc, bude muset při plnění do tohoto limitu zbývajících 40 tisíc korun uhradit sám. A pokud má ve smlouvě také spoluúčast, může být jeho konečný doplatek ještě vyšší.
Význam má rovněž přesný rozsah pojistného krytí. Některé pojistné podmínky totiž rozlišují mezi přímým nárazem do zvířete a poškozením auta při snaze se mu vyhnout. Právě škody vzniklé při vyhýbacím manévru bez samotného střetu mohou být z připojištění vyloučené.
Zvěř má od silnic odradit pach člověka a predátorů. Opatření se testuje na 12 místech
Někde má střet se zvěří pojištěný téměř každý druhý řidič, jinde skoro dvě třetiny
Zajímavé rozdíly ukazuje analýza také mezi jednotlivými okresy. Nejvyšší podíl nově sjednaných povinných ručení zahrnujících střet se zvěří připadá na Havlíčkobrodsko a Prahu, shodně 65 %. Následuje Domažlicko se 64 %.
Na opačném konci žebříčku skončilo Strakonicko, kde ochranu proti střetu se zvěří obsahuje pouze 47 % sledovaných smluv. Na Teplicku a Jindřichohradecku je to shodně 51 %.
Mezi Havlíčkobrodskem a Strakonickem tak podle uvedených hodnot vzniká rozdíl 18 procentních bodů. Zatímco v prvním případě zahrnují ochranu téměř dvě ze tří nových smluv, na Strakonicku ji nemá více než polovina. Jde ovšem o rozdíly ve sjednaném pojištění, nikoliv o porovnání skutečného rizika střetu se zvěří v těchto okresech.
Samotná existence připojištění tedy ještě nemusí znamenat, že je řidič před vysokými výdaji dostatečně chráněný. Při kontrole pojistné smlouvy je důležité věnovat pozornost nejen tomu, zda střet se zvěří vůbec zahrnuje, ale také maximálnímu plnění, spoluúčasti a případným výlukám.
Rozdíl v ceně pojištění může představovat několik stovek korun ročně. Rozdíl mezi skutečnou škodou a tím, co pojišťovna nakonec zaplatí, však může být mnohonásobně vyšší.
Zdroj: klik.cz, cdv.gov.cz, uniqa.cz
Štítky: autopojištění, havarijní pojištění, nehoda, pojištění auta, pojistná událost, povinné ručení, připojištění pro střet se zvěří, škodní událost, srážka se zvěří, střet se zvěří, zvěř, zvěř na silnici, zvěř přes cestu