Povinné ručení a havarijní pojištění chrání řidiče před odlišnými riziky. Zatímco první musí mít ze zákona každý provozovatel vozidla, druhé je dobrovolné. Vyplatí se platit obě pojistky, nebo vám stačí jen jedna? Rozhoduje hodnota auta, způsob používání i vaše finanční rezerva.
Co kryje povinné ručení?
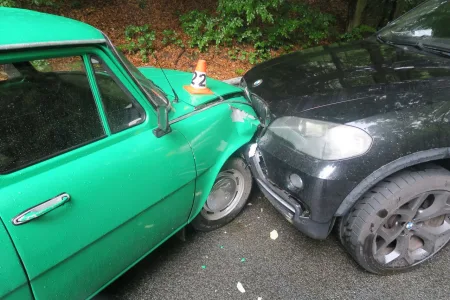
Povinné ručení hradí škody, které provozem svého vozidla způsobíte jiným lidem. Týká se poškozeného auta či majetku, újmy na zdraví i některých souvisejících nákladů. Nekryje ale škodu na vašem vlastním voze. Při sjednání proto nesledujte pouze cenu, ale také limity plnění, asistenční služby a rozsah připojištění.
K čemu slouží havarijní pojištění
Havarijní pojištění chrání vaše auto. Podle zvolené varianty může pokrýt havárii, odcizení, vandalismus nebo živelní události, například kroupy či povodeň. Výše pojistného se odvíjí mimo jiné od hodnoty a stáří vozu, spoluúčasti, bydliště i škodní historie řidiče. Vyšší spoluúčast obvykle pojistku zlevní, při škodě ale větší část zaplatíte sami.
Kdy se vyplatí povinné i havarijní pojištění?
Obě pojistky dávají smysl především u nového, zánovního nebo dražšího automobilu. Vhodné jsou i v případě, že je vůz financovaný úvěrem či leasingem, denně s ním jezdíte, parkujete na ulici nebo by vás jeho oprava či ztráta finančně výrazně zatížila. Kombinace pojištění chrání jak třetí osoby, tak váš vlastní majetek.
Náš tip: Havarijní pojištění zvažte i u staršího, ale stále hodnotného auta, pro které jsou drahé náhradní díly. Užitečné může být také pro řidiče, kteří často cestují do zahraničí nebo žijí v oblasti s častým krupobitím, povodněmi či zvýšeným rizikem krádeže.

Kdy může stačit jen povinné ručení?
Jen povinné ručení bývá rozumnou volbou u velmi starého vozidla s nízkou tržní hodnotou. Pokud by roční pojistné a spoluúčast tvořily významnou část ceny auta, plné havarijní pojištění nemusí být ekonomické. Podmínkou je dostatečná rezerva na opravu nebo pořízení náhradního vozu.
Levnější kompromis: Připojištění vybraných rizik
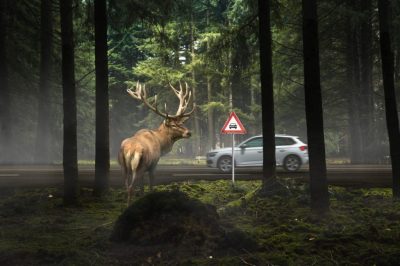
Nechcete platit kompletní havarijní pojištění? K povinnému ručení lze často přidat například pojištění skel, střetu se zvěří, živlů, vandalismu nebo rozšířenou asistenci. Takové řešení může být vhodné pro starší auto, u něhož se chcete chránit jen před nejpravděpodobnějšími a nákladnými škodami.
Jak vybrat správnou variantu?
Nejprve zjistěte aktuální tržní hodnotu vozu a porovnejte ji s cenou pojištění, spoluúčastí a případným limitem plnění. Zohledněte, kde parkujete, kolik kilometrů ročně najedete a zda dokážete nečekanou opravu zaplatit z úspor. Nabídky porovnávejte podle rozsahu krytí a výluk, ne jen podle nejnižší ceny.
Zdroj: Klik.cz
Štítky: autopojištění, havarijní pojištění, pojištění auta, povinné ručení